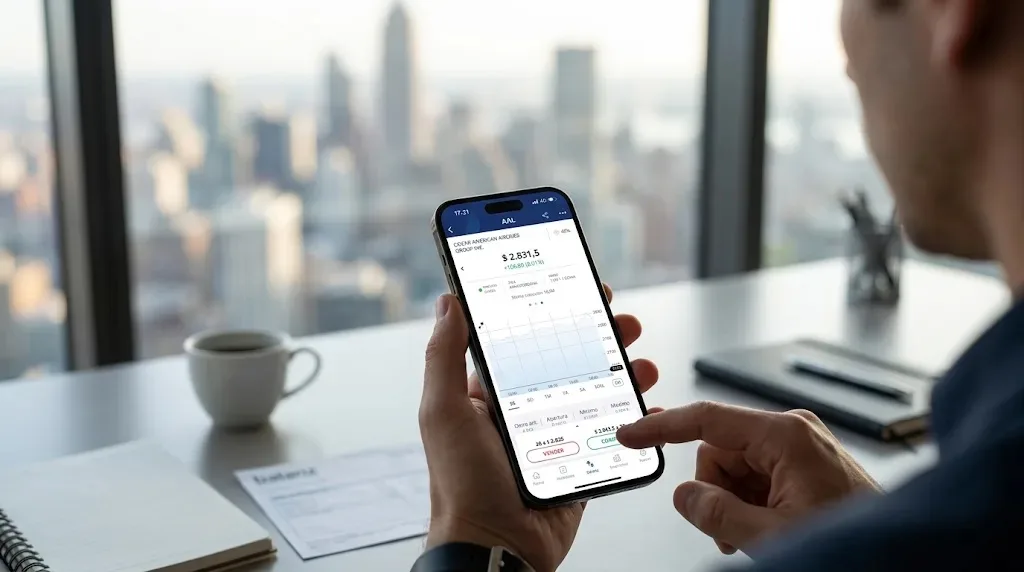
Generar excedentes a partir del salario mensual es el primer eslabón en la cadena de la salud financiera, pero mantener ese capital inmovilizado frente al aumento generalizado de precios equivale a una pérdida constante de poder adquisitivo. Para que el esfuerzo laboral se traduzca verdaderamente en crecimiento patrimonial, los trabajadores recurren cada vez más al mercado de capitales. La decisión de invertir en acciones representa una evolución lógica en esta trayectoria, permitiendo que una fracción de los ingresos corrientes se destine a la adquisición de participaciones en empresas consolidadas, buscando así rendimientos que superen la inflación a largo plazo.
El salto de ahorrista a participante del mercado
Dar el paso hacia la operatoria bursátil requiere un cambio de perspectiva respecto al manejo del dinero. Mientras que el ahorro tradicional busca resguardar un valor nominal para consumos futuros o emergencias, la participación activa en el ecosistema financiero persigue la multiplicación real de ese capital. Al adquirir activos de renta variable, el particular deja de ser un mero espectador de la economía para convertirse en socio minoritario de grandes compañías, atando el destino de sus fondos al desempeño y la rentabilidad de dichos proyectos empresariales.
Esta transición se ha democratizado profundamente gracias al desarrollo de ecosistemas digitales que eliminan las barreras de entrada. En la actualidad, abrir una cuenta comitente en entidades reguladas no exige costos de mantenimiento ni montos mínimos prohibitivos, lo que facilita que cualquier asalariado pueda vincular su cuenta sueldo y comenzar a operar desde su teléfono móvil con total agilidad.
Planificación mensual y asignación de recursos
Para construir una cartera sólida sin comprometer la economía doméstica, resulta fundamental establecer una rutina de aportes sistemáticos. Los especialistas sugieren apartar un porcentaje fijo del ingreso neto apenas este es acreditado por el empleador, automatizando así el proceso de fondeo. Esta disciplina evita que la compra de instrumentos financieros quede supeditada a los remanentes aleatorios de fin de mes, integrándola en cambio como un componente prioritario dentro del presupuesto personal.
Al mantener una inyección de liquidez constante y periódica, el usuario se beneficia de la promediación de precios. Como las cotizaciones bursátiles fluctúan diariamente, comprar activos a intervalos regulares permite adquirir más unidades cuando los valores descienden y menos cuando suben, suavizando el impacto de la volatilidad en el costo promedio del portafolio. Esta técnica resulta especialmente útil para quienes perciben ingresos fijos y no disponen del tiempo necesario para monitorear las pantallas operativas durante toda la rueda cambiaria.
Dinámica de la renta variable a largo plazo
El posicionamiento en capital de riesgo exige comprender que los resultados más sustanciales suelen madurar con el paso del tiempo. A diferencia de los instrumentos de renta fija, donde las fechas de pago y las tasas de interés están preestablecidas desde el momento de la emisión, la adquisición de participaciones corporativas implica tolerar oscilaciones en los precios de mercado. Sin embargo, históricamente esta categoría de activos ha demostrado ser uno de los vehículos más eficientes para componer riqueza durante períodos extensos.
El rendimiento de estas posiciones se nutre de dos fuentes principales. Por un lado, la apreciación del capital que ocurre cuando la cotización del instrumento aumenta en la plaza bursátil. Por el otro, el cobro periódico de dividendos, que son las distribuciones de ganancias que las asambleas directivas aprueban repartir entre sus accionistas. Reinvertir estos cobros adicionales genera un efecto de interés compuesto, acelerando notablemente la tasa de crecimiento del patrimonio original.
Diversificación como escudo protector
El entusiasmo inicial al ingresar al mercado de valores debe estar siempre acompañado de una estricta política de gestión de riesgos. La regla de oro para cualquier participante minorista es evitar la concentración excesiva del salario destinado a la inversión en una única compañía o en un solo sector económico. Si el capital se distribuye entre diferentes industrias, regiones geográficas y monedas, un evento negativo que afecte a un negocio particular tendrá un impacto limitado sobre el desempeño global de la cuenta.
En el contexto argentino, esta necesidad de cobertura se resuelve fácilmente mediante la combinación de papeles locales y certificados de depósito que replican el comportamiento de corporaciones extranjeras. De esta manera, el titular puede estructurar una defensa integral que abarque tanto los ciclos de la macroeconomía nacional como las tendencias globales, asegurando que el esfuerzo volcado mes a mes desde su remuneración laboral cuente con el respaldo de una arquitectura financiera diversificada y profesional.